
Полимер обещан. Теперь легпрому нужны нити
Россия потратит до 49,6 млрд рублей на поддержку нефтехимического комплекса, который должен дать легкой промышленности собственное сырье. Успех этой программы определит конкретная нить на российской фабрике: стабильная по качеству, подходящая оборудованию и выгодная по полной цене поставки.
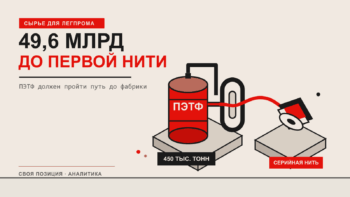
Правительство выделило субсидию на льготный кредит для проекта ТАНЕКО в Нижнекамске. Его полная стоимость приближается к 340 млрд рублей. Комплекс рассчитан на ежегодный выпуск 347 тыс. тонн параксилола, 1 млн тонн терефталевой кислоты и 450 тыс. тонн полиэтилентерефталата, или ПЭТФ. Полный производственный цикл планируют запустить к 2029 году.[1]
Таким образом, для российской легкой промышленности это редкий шанс получить длинную цепочку внутри страны. Параксилол превращается в терефталевую кислоту, та становится основой ПЭТФ, а полимер служит сырьем для полиэфирного волокна. Дальше начинаются операции, которые покупатель чувствует сильнее объема построенного завода: формование нити, вытягивание, текстурирование, крашение, отделка и испытания.
Разрыв между тонной и нитью
В июле Минпромторг, Ивановская область, Союзлегпром и предприятия обсуждали эту цепочку на совещании «Химия для легпрома: сырье и технологии». Участники назвали приоритетами волокнообразующий ПЭТФ, арамиды, специальные полимеры, красители и покрытия. Ивановские власти сообщили, что текстильные и швейные предприятия региона отгрузили за первые пять месяцев 2026 года продукции на 72 млрд рублей.[2]
Кроме того, масштаб спроса заметен в официальной статистике. В 2024 году Россия выпустила 205 тыс. тонн химических волокон, включая 192 тыс. тонн синтетических. Эти цифры объединяют материалы с разными свойствами и назначением. Государственный отраслевой справочник указывает на недостаточный современный ассортимент и отсутствие внутреннего производства ряда вискозных волокон и комплексных нитей.[3]
В результате 450 тыс. тонн ПЭТФ описывают начало промышленной задачи. Для одежды, домашнего текстиля, шинного корда и технических тканей нужны разные марки полимера. В частности, у каждой свои требования к вязкости расплава, чистоте, термостабильности и поведению при окрашивании. Ошибка в одном параметре увеличивает обрывы, брак и расход энергии у переработчика.
При этом российские компетенции уже существуют отдельными узлами. «КуйбышевАзот» выпускает высокопрочную техническую полиамидную нить PA6 в Курске и Тольятти. БТК публикует ассортимент пряжи и требования к поставщикам. Тамбовский «Пигмент» испытывает красители и вспомогательную химию с текстильными предприятиями.[4] Таким образом, из этих узлов можно собрать цепочку, если производители заранее согласуют спецификации и инвестиционные графики.
Цена требует открытого расчета
Союзлегпром ожидает, что российские химические волокна окажутся в 1,7–1,8 раза дешевле китайских аналогов. Оценка сильная и удобная для обоснования промышленной политики. В открытой публикации отсутствуют сравниваемые марки, условия доставки, курс валют, размер партии и выход годной продукции.[5]
Например, цена у ворот завода дает фабрике только часть картины. Кроме того, покупатель оплачивает логистику, складской запас, переналадку оборудования и брак. Импортная нить часто дает стабильность большой серии. Ее условия включают срок поставки и кредитный риск. После этого российская продукция получит устойчивое преимущество после испытаний на реальном оборудовании и нескольких повторяемых партий.
Одновременно похожая точность нужна при обсуждении мощности. Официальное описание проекта говорит о 450 тыс. тонн ПЭТФ в год. Союзлегпром отдельно упоминает 40 тыс. тонн сырья для производства химических волокон. Публичный документ, который закрепляет эту долю внутри проекта, пока не найден. До его появления редакции и участники рынка могут считать 40 тыс. тонн отраслевым ориентиром.[6]
Поэтому офтейк-контракты дадут более надежный сигнал. Производитель полимера увидит гарантированный спрос на конкретные марки. Прядильные предприятия получат основание модернизировать линии. Ткацкие и швейные компании смогут проверять качество и планировать замену импорта. В результате у государства появится измеримый результат субсидии.
Мир уже зависит от полиэстера
Полиэстер стал главным волокном мировой экономики. По оценке Textile Exchange, в 2025 году мир произвел 139 млн тонн волокон. На полиэстер пришлось 82,5 млн тонн, или 59%. Китай обеспечивает примерно 60% мирового выпуска полиэфирного волокна.[7]
Именно поэтому такая концентрация объясняет стремление стран строить собственные мощности. Она же усиливает экологический вопрос. Большая часть полиэстера производится из ископаемого сырья. Синтетические ткани выделяют микроволокна при производстве, стирке, носке и утилизации. Регуляторы обсуждают долговечность изделий, фильтрацию сточных вод, ответственность производителя и переработку текстиля.[8]
Вместе с тем переработанный полиэстер в 2025 году занимал 12% выпуска полиэстера. На сырье из текстильных отходов приходилось около 1% мирового рынка волокон. Основной поток вторичного полиэстера по-прежнему связан с бутылками. После превращения бутылки в ткань материал часто заканчивает жизненный цикл без следующей переработки.[9]
Следовательно, новый российский комплекс может учесть этот урок на стадии проектирования рынка. Для этого нужны прослеживаемость партий, требования к доле вторичного сырья, тесты на выделение микроволокон и инфраструктура сбора использованного текстиля. Такие правила влияют на оборудование и рецептуру, поэтому их дешевле заложить заранее.
Шесть проверок к 2029 году
В итоге до запуска полного цикла остается достаточно времени, чтобы превратить крупный химический объект в работающую межотраслевую систему. Ход проекта можно оценивать по шести публичным показателям.
Первый показатель: соблюдение графика строительства и запуск полного цикла к 2029 году. Второй: раскрытие объема волоконных марок ПЭТФ и их технических характеристик. Третий: долгосрочные договоры с российскими производителями волокна, нити и ткани.
Далее, четвертый показатель: результаты испытаний на промышленном оборудовании, включая обрывность, усадку, окрашиваемость и долю годной продукции. Пятый: цена на условиях доставки потребителю с понятной методикой сравнения. Шестой: показатели переработки и экологической безопасности.
Распоряжение правительства требует сохранять результат субсидии до 2048 года.[10] По этой причине такой горизонт делает прозрачные показатели особенно важными. Через два десятилетия значение будет иметь работающая цепочка, способная обновлять ассортимент и повторно использовать материал.
В конечном счете нижнекамский комплекс способен закрыть крупный пробел в сырьевой безопасности. Ивановские фабрики и другие потребители ждут продукт точнее общего слова «ПЭТФ». Им нужна серийная нить с паспортом качества, предсказуемой ценой и понятным путем после окончания службы. По ней и стоит измерять отдачу от 49,6 млрд рублей государственной поддержки.
Руслан Гиндуллин
Источники
- Распоряжение Правительства России от 23 апреля 2026 года № 943-р; MRC: Татнефть планирует запустить новые мощности к 2029 году.↩︎
- Инвестиционный портал Ивановской области: предложения по развитию химической и легкой промышленности.↩︎
- Росстат: Российский статистический ежегодник 2025; Информационно-технический справочник по производству химических волокон.↩︎
- «КуйбышевАзот»: высокопрочная техническая нить; БТК: каталог пряжи; «Пигмент»: итоги отраслевого совещания в Иванове.↩︎
- Союзлегпром: оценка стоимости российских химических волокон.↩︎
- Распоряжение Правительства России о проекте ТАНЕКО; Союзлегпром: оценка объема сырья для химических волокон.↩︎
- Textile Exchange: Materials Benchmark 2026; Chatham House: влияние мировой торговли текстилем.↩︎
- Европейское агентство по окружающей среде: пластик в текстиле; OECD: меры по сокращению загрязнения микропластиком.↩︎
- Textile Exchange: Materials Market Report 2025.↩︎
- Распоряжение Правительства России от 23 апреля 2026 года № 943-р.↩︎